Editorial escrito por Enfoque Derecho
1. INTRODUCCIÓN
Cuando el Estado participa en grandes proyectos de infraestructura, debe encontrar un equilibrio entre la protección del interés público y el cumplimiento de los compromisos asumidos frente a los particulares. Esta tensión resulta especialmente relevante cuando, ante cambios en las circunstancias o cuestionamientos al proyecto, decide modificar o poner fin a un contrato previamente celebrado. En este escenario, surge una cuestión central: ¿hasta dónde puede actuar el Estado en función del interés público sin afectar la seguridad jurídica de una inversión?
Esta problemática se refleja en el caso Sociedad Aeroportuaria Kuntur Wasi S.A. v. República del Perú, relacionado con el proyecto del Nuevo Aeropuerto Internacional de Chinchero, en Cusco. En 2014, el Estado peruano celebró un contrato de concesión para la construcción y operación del aeropuerto; sin embargo, en 2017 decidió ponerle fin unilateralmente, alegando razones de interés público. Esta decisión generó una controversia que posteriormente fue sometida al Centro Internacional de Arreglo de Diferencias Relativas a Inversiones (CIADI), en la que se discutió si la actuación estatal había respetado las obligaciones asumidas frente a la inversión.
El caso resulta relevante no solo por sus consecuencias económicas para el Estado peruano, sino también por las cuestiones que plantea respecto de los límites de la actuación estatal, la protección de las inversiones y la responsabilidad internacional del Estado. Finalmente, el tribunal arbitral determinó la responsabilidad del Estado peruano y ordenó el pago de una indemnización que superó los US$ 91 millones.
En este contexto, en el presente editorial, Enfoque Derecho analizará cómo la actuación del Estado en el caso Kuntur Wasi puede incidir en la reputación contractual y la seguridad jurídica cuando una decisión adoptada al amparo del interés público afecta compromisos previamente asumidos. Para ello, se examinarán los principales antecedentes de la controversia, los argumentos de las partes y los criterios empleados por el tribunal arbitral, así como las consecuencias derivadas del laudo y de su posterior ejecución.
2. ANTECEDENTES DEL CASO KUNTUR WASI
El caso Kuntur Wasi surge de la necesidad de contar con una nueva infraestructura aeroportuaria que permitiera atender el creciente flujo turístico de Cusco, una actividad de gran relevancia económica tanto para la región como para el país. En este contexto, la construcción del Aeropuerto Internacional de Chinchero se planteó como una alternativa ante las limitaciones del entonces Aeropuerto Internacional Velasco Astete y como un proyecto de interés público para el Estado.
Sin embargo, durante el desarrollo del proyecto surgieron cuestionamientos sobre las condiciones de ejecución de la concesión y sobre si estas resultaban favorables para el Estado peruano. Estas controversias, vinculadas principalmente con los términos financieros y contractuales del proyecto, dieron lugar a un conflicto entre el Estado y la concesionaria Kuntur Wasi que posteriormente fue sometido a arbitraje internacional.
2.1. El proyecto del Aeropuerto Internacional de Chinchero
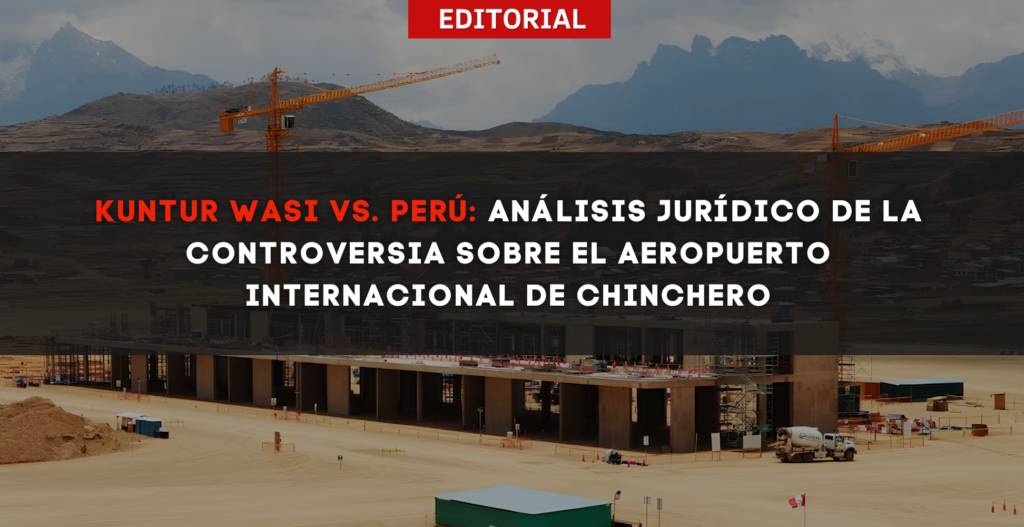
El Aeropuerto Internacional de Chinchero constituye un proyecto de infraestructura aeroportuaria ubicado en el distrito de Chinchero, provincia de Urubamba, departamento de Cusco. El proyecto contempla un aeropuerto con capacidad para recibir más de 7,5 millones de pasajeros al año, lo que lo posiciona como una de las principales obras de infraestructura aeroportuaria del país (Infobae, 2024)[1]. Sus antecedentes se trasladan al 11 de octubre de 2001, fecha en la que el Estado peruano planteó su construcción mediante la Ley N.° 27528, a partir de la evaluación realizada al entonces Aeropuerto Internacional Velasco Astete, conocido como “Aeropuerto Cusco”. En dicha evaluación se identificaron diversas limitaciones geográficas y de capacidad que restringían las posibilidades de operación y expansión del aeropuerto existente (CIADI, 2023)[2].
En consecuencia, la construcción de un nuevo aeropuerto fue considerada una medida necesaria para atender las limitaciones identificadas y responder al crecimiento de la demanda aeroportuaria en la región. En este contexto, el proyecto fue declarado de necesidad y utilidad pública, así como de la más alta prioridad para el Estado. Posteriormente, el 2 de febrero de 2010, el Ministerio de Transportes y Comunicaciones solicitó a PROINVERSIÓN el inicio del proceso de convocatoria destinado a otorgar, mediante un esquema de concesión, la construcción y operación del nuevo Aeropuerto Internacional de Chinchero (Ministerio de Transportes y Comunicaciones).
Para 2017, la vigencia y relevancia del proyecto del Aeropuerto Internacional de Chinchero se encontraban respaldadas por diversas declaraciones de autoridades estatales. Tanto el Ministerio de Transportes y Comunicaciones (MTC) como el Ministerio de Comercio Exterior y Turismo (MINCETUR) reafirmaron la continuidad del proyecto y resaltaron su importancia para el desarrollo de la región. En particular, se sostenía que sus beneficios trascenderían el ámbito estrictamente económico, al proyectarse también efectos favorables en términos de desarrollo social. En este sentido, se estimaba que la concesión generaría aproximadamente USD 63 mil millones en beneficios durante sus 40 años de vigencia, además de contribuir a la creación de alrededor de 2 500 puestos de trabajo durante las etapas de construcción y operación (CIADI, 2023).
2.2. El contrato de concesión
Para la ejecución del proyecto, resultaba necesario llevar a cabo un proceso de selección destinado a otorgar la concesión para la construcción y operación del nuevo aeropuerto. Sin embargo, la estructuración del proyecto presentó diversas dificultades, entre ellas su falta de viabilidad bajo un esquema autosostenible, lo que llevó a PROINVERSIÓN a modificar su estructura financiera y plantearlo como una Asociación Público-Privada (APP) cofinanciada. Bajo este nuevo esquema, el Estado asumiría parte del financiamiento del proyecto mediante mecanismos de cofinanciamiento vinculados al avance y ejecución de las obras (CIADI, 2023).
En este contexto, el 7 de julio de 2011, Corporación América y Andino Investment Holding S.A.A. (“Andino”) constituyeron el Consorcio Kuntur Wasi, de conformidad con las leyes peruanas, con el propósito de participar en el proceso de selección para la concesión del Aeropuerto Internacional de Chinchero. Posteriormente, en abril de 2014, el Consorcio Kuntur Wasi fue adjudicatario del proyecto, al ser considerado un postor calificado del concurso, con una propuesta de inversión de aproximadamente USD 658 millones (CIADI, 2023; Perú 21, 2025[3]).
Entre los principales términos del Contrato de Concesión, se regularon aspectos como la responsabilidad contractual, periodo de duración del contrato, situaciones de incumplimiento. De tal manera, la cláusula segunda estableció que Kuntur Wasi, en su naturaleza jurídica de concesionario, tendría a su cargo el diseño, financiamiento, construcción, operación y mantenimiento del Aeropuerto Internacional de Chinchero (PROINVERSIÓN, 2014)[4]. Asimismo, el contrato estableció un plazo máximo de cinco años para la ejecución de las obras del aeropuerto, mientras que las obras iniciales de movimiento de tierras debían culminar en un plazo máximo de dos años desde la suscripción del contrato. En caso de retrasos atribuibles al Estado, el plazo de la concesión podía ampliarse proporcionalmente al periodo de demora; sin embargo, si Kuntur Wasi excedía los plazos establecidos en el Estudio Definitivo de Ingeniería (EDI) y la demora superaba los 12 meses, el Estado podía resolver el contrato por incumplimiento (CIADI, 2023).
Otro aspecto relevante del contrato fue el esquema de financiamiento previsto para la construcción y operación del aeropuerto. En la primera subetapa de construcción, correspondiente principalmente a las obras de movimiento de tierras, el Estado brindaría asistencia financiera mediante el mecanismo de Pago por Obras (PPO), con un monto máximo de USD 121 032 679, cuyos desembolsos se efectuarán de manera periódica de acuerdo con el avance de las obras certificado por OSITRAN. Para las obras posteriores, se estableció el mecanismo de Pago por Avance de Obra (PAO), mediante el cual Kuntur Wasi financiará inicialmente los trabajos y el Estado reembolsará parte de dichos costos una vez que el aeropuerto entrase en operación, a través de pagos trimestrales durante un periodo de 15 años, hasta alcanzar el Fondo de Pagos del PAO (FPAO) de USD 264 758 697 (CIADI, 2023). Además, Kuntur Wasi debía acreditar el denominado “Cierre Financiero” antes del inicio de las obras, demostrando que contaba con los recursos necesarios para ejecutar el proyecto, ya fuera mediante capital propio o mediante financiamiento de terceros. De esta manera, el contrato distribuyó las responsabilidades financieras entre el concesionario y el Estado, combinando obligaciones de financiamiento privado con mecanismos de cofinanciamiento público.
No obstante, los términos no se limitaron únicamente al aspecto material, también involucraron cuestiones formales como la resolución de la relación contractual. De acuerdo al contrato proporcionado por PROINVERSIÓN (2014), se establece que para tener como terminado el contrato se puede estar ante un supuesto de fin de plazo, por mutuo acuerdo, por incumplimiento del concesionario o concedente, por casos de fuerza mayor o caso fortuito y por decisión unilateral del concedente.
En lo que respecta a la culminación unilateral de la concesión, el contrato establecía como requisito que ésta se sustente en razones de interés público debidamente fundamentadas. Asimismo, dicha decisión debía ser comunicada al concesionario por escrito con una anticipación mínima de seis meses respecto de la fecha prevista para la culminación. Además, la terminación unilateral generaría la obligación del Estado de pagar una indemnización equivalente al monto de la garantía de fiel cumplimiento del Contrato de Concesión vigente al momento de su caducidad.
2.3. La terminación unilateral del contrato
En 2017, el Contrato de Concesión celebrado entre el Estado peruano y Kuntur Wasi entró en una etapa de creciente controversia a raíz de las observaciones formuladas por la Contraloría General de la República respecto de la Adenda N.° 1. Estas cuestionaban principalmente las condiciones del financiamiento previsto para el proyecto y generaron dudas sobre la conveniencia de mantener el contrato en los términos acordados (CIADI, 2023).
El 22 de febrero de 2017, la Contraloría emitió un informe preliminar en el que advirtió riesgos relacionados con el adelanto de USD 40 millones previsto en la Adenda N.° 1, debido a que su desembolso se realizaría durante la primera etapa de las obras y mediante una cuenta distinta al fideicomiso. A partir de estas observaciones, el Ministerio de Transportes y Comunicaciones solicitó la suspensión temporal del Contrato de Concesión, la cual fue acordada con Kuntur Wasi el 2 de marzo de 2017.
Posteriormente, en mayo del mismo año, la Contraloría emitió su informe definitivo, concluyendo que la Adenda N.° 1 no se ajustaba a las normas aplicables a las Asociaciones Público-Privadas y que modificaba las condiciones de competencia establecidas durante el proceso de selección (CIADI, 2023). Tras este informe, surgieron posiciones contrapuestas, inicialmente, el entonces ministro de Transportes y Comunicaciones, Martín Vizcarra, manifestó la voluntad de dejarlo sin efecto; sin embargo, el 23 de mayo de 2017, el entonces presidente Pedro Pablo Kuczynski señaló que el Gobierno buscaría modificar el contrato en lugar de resolverlo, con el propósito de incorporar las observaciones formuladas por la Contraloría y el Congreso.
Finalmente, el 13 de julio de 2017, el Perú notificó formalmente a Kuntur Wasi su decisión “unilateral e irrevocable” de resolver el Contrato de Concesión por razones de interés público. Ese mismo día, el MINCETUR y distintas dependencias del MTC emitieron informes que señalaron que la construcción del Aeropuerto Internacional de Chinchero constituía una obra de interés público, los cuales fueron utilizados como sustento de la decisión estatal (CIADI, 2023). No obstante, posteriormente las Demandantes cuestionaron ante el CIADI que dichos informes demostraran una razón de interés público para resolver el contrato, pues, desde su perspectiva, únicamente acreditaban el interés público en construir el aeropuerto. Debido a que la cláusula 15.5.1 del Contrato de Concesión establecía que la resolución unilateral surtiría efectos seis meses después de su notificación, la terminación del contrato se hizo efectiva el 13 de enero de 2018 (CIADI, 2023).
3. EL ARBITRAJE KUNTUR WASI V. REPÚBLICA DEL PERÚ
3.1. Inicio de la controversia ante el CIADI
Tras la resolución unilateral del Contrato de Concesión, la controversia entre Kuntur Wasi y el Estado peruano fue trasladada al ámbito del arbitraje internacional. El 21 de junio de 2018, las Demandantes presentaron ante el CIADI la Solicitud de Arbitraje, la cual fue registrada oficialmente por la Secretaria General del CIADI el 27 de julio de 2018, de conformidad con el artículo 36(3) del Convenio del CIADI. A partir de dicho registro, se inició el proceso de constitución del Tribunal Arbitral, que quedó definitivamente conformado el 28 de diciembre de 2018, luego del proceso de designación de los árbitros y de la renuncia inicial del árbitro Gaëtan Verhoosel (CIADI, 2023).
La controversia sometida al Tribunal se sustentó principalmente en cuatro instrumentos jurídicos: el Contrato de Concesión, celebrado el 4 de julio de 2014 y posteriormente modificado mediante la Adenda N.° 1 del 3 de febrero de 2017; el Contrato de Garantía, celebrado en la misma fecha; el Tratado Bilateral de Inversiones (TBI) entre Perú y Argentina, vigente desde 1996; y el Convenio sobre Arreglo de Diferencias Relativas a Inversiones entre Estados y Nacionales de Otros Estados (Convenio del CIADI). Estos instrumentos constituyeron el marco jurídico a partir del cual las Demandantes formularon sus reclamaciones frente al Estado peruano.
3.2. Jurisdicción del tribunal arbitral
La jurisdicción del Tribunal Arbitral constituyó uno de los principales ejes del procedimiento, centrado en la legitimación de las Demandantes y en el alcance del consentimiento otorgado por el Estado a partir del Convenio del CIADI, el TBI Perú-Argentina, el Contrato de Concesión y el Contrato de Garantía. Para resolver las objeciones planteadas por Perú, el Tribunal analizó principalmente la condición de Kuntur Wasi como inversor extranjero (CIADI, 2023)
En primer lugar, el Tribunal examinó el artículo 25(2)(b) del Convenio del CIADI, respecto de la posibilidad de considerar a una sociedad constituida bajo las leyes peruanas como nacional de otro Estado Contratante cuando existe control extranjero. En este caso, consideró que la cláusula 16.6.1(b)(i) del Contrato de Concesión, reforzada por el Contrato de Garantía, constituía evidencia que permitía presumir dicho control. Tras analizar el conjunto de circunstancias del caso, incluyendo la participación de Corporación América en la gestión de Kuntur Wasi y su capacidad de control negativo, el Tribunal concluyó que Perú no logró desvirtuar dicha presunción (CIADI, 2023)
En segundo lugar, respecto del TBI Perú-Argentina, el Tribunal analizó los requisitos de control previstos en el artículo 1(2)(c) y su Protocolo. En ese sentido, determinó que, considerando conjuntamente la participación de Corporación América, su capacidad de control negativo y los demás elementos del caso, Kuntur Wasi se encontraba efectivamente controlada por una persona jurídica argentina y, por tanto, calificaba como inversor protegido por el TBI (CIADI, 2023)
En su Decisión sobre Jurisdicción, Responsabilidad y Determinados Aspectos del Quantum, de 11 de agosto de 2023, el Tribunal rechazó las objeciones planteadas por Perú y determinó que tenía jurisdicción para conocer los reclamos formulados por Kuntur Wasi, al considerar acreditado el control de Corporación América sobre la sociedad peruana (CIADI, 2023)
3.3. Argumentos de Kuntur Wasi y Defensa de la República del Perú
La controversia comprendió diversos aspectos relacionados con el cumplimiento del Contrato de Concesión, la actuación del Estado y las obligaciones derivadas del derecho internacional de inversiones.
Kuntur Wasi, como Demandante, sostuvo que el MTC resolvió el Contrato de Concesión de manera unilateral, intempestiva e injustificada, debido a las presiones políticas generadas tras las observaciones de la Contraloría a la Adenda N.° 1. Alegó además que esta actuación vulneró la buena fe, la doctrina de los actos propios y sus expectativas legítimas, configurando una vulneración del Trato Justo y Equitativo (TJE) previsto en el TBI Perú-Argentina. Asimismo, cuestionó la validez de la resolución estatal y reclamó, entre otros conceptos, el pago del adelanto de USD 40 millones, la compensación por el uso del EDI, el incumplimiento del Contrato de Garantía y una indemnización por daño moral derivado de las investigaciones contra sus ejecutivos (CIADI, 2023)
En contraposición, el Estado peruano sostuvo que actuó conforme al contrato y que la resolución se encontraba amparada en la cláusula 15.5.1, que permitía al Estado resolver unilateralmente por razones de interés público. Argumentó que la necesidad de ejecutar el proyecto y los cuestionamientos a la capacidad de Kuntur Wasi justificaban esta decisión, señalando además que la Adenda N°1 modificaba las condiciones de competencia y que la concesionaria pretendía trasladar al Estado determinados costos financieros mediante el PAO. En materia indemnizatoria, se sostuvo que el contrato limitaba su responsabilidad al reembolso de gastos acreditados y a la devolución de la Garantía de Fiel Cumplimiento, excluyendo el lucro cesante, y defendió además la legalidad de las demás actuaciones cuestionadas por Kuntur Wasi (CIADI, 2023)
4. ANÁLISIS JURÍDICO DE LA RESPONSABILIDAD DEL ESTADO
La controversia de Kuntur Wasi resulta especialmente relevante porque la responsabilidad del Estado peruano no fue analizada únicamente desde la óptica de un incumplimiento contractual. El Tribunal examinó, por un lado, las obligaciones que el Perú había asumido en el Contrato de Concesión y en el Contrato de Garantía y por otro, las obligaciones internacionales derivadas del Tratado Bilateral de Inversiones entre Argentina y Perú. Esta distinción permitió determinar que una misma actuación estatal, la decisión de terminar unilateralmente la concesión, podía ser jurídicamente cuestionable en planos diferentes. En su decisión de agosto de 2023, el Tribunal concluyó que el Perú incumplió el Contrato de Concesión al terminarlo sin una razón de interés público debidamente fundada y, adicionalmente, vulneró el estándar de trato justo y equitativo y la prohibición de adoptar medidas injustificadas contemplados en el artículo 2(3) del TBI (CIADI, 2023)[5].
4.1. El interés público como fundamento de la terminación
El punto de partida del análisis fue la cláusula 15.5.1 del Contrato de Concesión. Esta disposición reconocía al concedente la posibilidad de terminar unilateralmente el contrato, pero condicionaba esa facultad a la existencia de “razones de interés público debidamente fundadas”. Por ello, la discusión no consistía en determinar si el Estado peruano tenía, en abstracto, la potestad de poner fin a la concesión; esa posibilidad estaba expresamente contemplada. La cuestión central era establecer si, en las circunstancias concretas del caso, existía una razón de interés público suficientemente fundada que permitiera ejercerla. El propio Tribunal señaló que las partes coincidían, como mínimo, en que debía existir un interés público real que justificara la terminación; de lo contrario, la resolución sería infundada y constituiría una infracción del contrato.
El Perú sostuvo que su decisión perseguía precisamente un objetivo público: lograr la construcción del Aeropuerto Internacional de Chinchero. Según la defensa estatal, las dificultades surgidas durante la ejecución del proyecto demostraban que Kuntur Wasi no era un socio adecuado para concretarlo. El Tribunal no discutió la importancia pública del aeropuerto; por el contrario, reconoció que su construcción constituía un objetivo prioritario. Lo que no encontró acreditado fue el paso siguiente del razonamiento estatal; que las dificultades existentes permitieran considerar a Kuntur Wasi un concesionario incapaz de ejecutar el proyecto y que, por esa razón, la terminación fuese necesaria. Después de examinar los problemas de financiamiento, la Adenda N°1 y el plazo adicional solicitado para obtener financiamiento, concluyó que el Estado no había probado circunstancias suficientes para calificar al concesionario como un contratista deficiente (CIADI, 2023).
Esta conclusión es importante porque demuestra que la invocación del interés público no funciona, por sí sola, como una justificación ilimitada de la actuación estatal. El Tribunal no negó que el Estado pueda modificar decisiones o adoptar medidas destinadas a proteger objetivos colectivos; lo que exigió fue una conexión razonable entre el objetivo invocado y la medida efectivamente adoptada. Desde la perspectiva del derecho internacional, precisó que la actuación debía responder a un propósito legítimo, apoyarse en estándares jurídicos y guardar correspondencia entre las razones expresadas y la decisión tomada. Por ello, que la construcción del aeropuerto fuera de interés público no significaba automáticamente que también lo fuera la terminación de la concesión. Era precisamente esa segunda afirmación la que debía justificarse.
4.2. El trato justo y equitativo
La controversia adquirió una dimensión internacional a partir del artículo 2(3) del TBI entre Argentina y Perú, que obliga al Estado receptor a asegurar un trato justo y equitativo (TJE) a las inversiones protegidas. Este estándar no impide que un Estado adopte decisiones regulatorias ni significa que todo cambio perjudicial para un inversionista genere responsabilidad internacional. Su importancia radica, más bien, en imponer determinados límites a la forma en que el Estado ejerce sus potestades frente a una inversión protegida, especialmente cuando previamente ha asumido compromisos concretos capaces de generar confianza en el inversionista. En Kuntur Wasi, el Tribunal examinó el TJE atendiendo, entre otros elementos, a la arbitrariedad, la razonabilidad de la conducta estatal y las expectativas legítimas creadas en torno a la ejecución y eventual terminación del contrato (CIADI, 2023).
En este punto, el Tribunal adoptó una posición bastante cuidadosa. No sostuvo que Kuntur Wasi tuviera derecho a exigir que la concesión se mantuviera durante los cuarenta años originalmente previstos sin importar las circunstancias. De hecho, rechazó expresamente que pudiera existir una expectativa legítima de que el contrato jamás sería terminado, pues el propio contrato contemplaba causales de resolución. La expectativa protegida era más concreta, si el Estado decidía utilizar su facultad de terminación unilateral, debía hacerlo conforme a los términos que él mismo había pactado y no de manera arbitraria, irrazonable o injustificada. A ello se sumaba el Contrato de Garantía, que, a juicio del Tribunal, reforzaba la confianza de que el Estado respetaría las condiciones contractuales que regulaban la terminación de la concesión.
La infracción del TJE surgió, entonces, no de la mera decisión de terminar la concesión, sino de la forma en que se produjo esa decisión. El Tribunal observó que Kuntur Wasi había participado en distintos intentos de encontrar una solución al problema del financiamiento, había aceptado la Adenda N.° 1 propuesta por el propio Estado, había consentido la suspensión de determinadas obligaciones y posteriormente había intervenido en nuevas negociaciones. En ese contexto, una medida tan intensa como la terminación unilateral requería una explicación especialmente clara, coherente y sustentada. Al no encontrar esa justificación, el Tribunal consideró que el Perú había actuado de manera abrupta y arbitraria por lo que concluyó expresamente que se había vulnerado el estándar de trato justo y equitativo del TBI (CIADI, 2023).
4.3. Arbitrariedad y razonabilidad de la actuación estatal
El análisis de arbitrariedad constituye uno de los aspectos más relevantes de la decisión porque permitió al Tribunal evaluar no solo la existencia formal de una competencia estatal, sino también la racionalidad de su ejercicio. Para el Tribunal, una actuación estatal puede resultar problemática cuando no responde a un propósito legítimo, cuando se aparta de estándares jurídicos para descansar únicamente en la discrecionalidad, o cuando las razones verdaderas de una medida no coinciden con aquellas que fueron públicamente invocadas. Bajo esta lógica, el control arbitral no se dirigió a sustituir al Estado en la elección de su política aeroportuaria, sino a verificar que una decisión con efectos tan severos sobre una inversión tuviera una justificación jurídicamente reconocible.
La secuencia de acontecimientos tuvo un peso especial en ese análisis. Solo meses antes de la terminación, el Estado había participado en la negociación y suscripción de la Adenda N°1 con el propósito de modificar el esquema de financiamiento del aeropuerto. Posteriormente, su posición cambió y terminó optando por poner fin al vínculo concesional. El Tribunal no afirmó que un Estado esté obligado a mantener indefinidamente una decisión previa, las políticas públicas pueden variar y las autoridades pueden reconsiderar soluciones adoptadas anteriormente. Sin embargo, señaló que cuanto más significativo y reciente fuera ese cambio de posición, mayor importancia adquiría la explicación que lo justificara, especialmente cuando la nueva decisión provocaba la terminación de una concesión pactada por cuarenta años (CIADI, 2023)
Esta ausencia de una explicación adecuada terminó teniendo consecuencias en dos dimensiones del artículo 2(3) del TBI. En primer término, sustentó la violación del deber positivo de otorgar trato justo y equitativo. En segundo lugar, permitió concluir que el Estado incumplió la obligación negativa de abstenerse de adoptar medidas injustificadas que perjudicaran la gestión, mantenimiento, uso, goce o disposición de la inversión. El propio Tribunal señaló que, para las circunstancias particulares del caso, los términos “arbitrario”, “irrazonable” e “injustificado” convergen en la deficiencia fundamental estaba en que una medida extremadamente gravosa para la inversión no había sido respaldada por una justificación suficientemente consistente.
4.4. Incumplimiento contractual y responsabilidad internacional
Uno de los aportes jurídicos más interesantes del caso es la necesidad de diferenciar un incumplimiento contractual de una violación del derecho internacional de las inversiones. Aunque ambos pueden originarse en los mismos hechos, no constituyen categorías equivalentes. El incumplimiento contractual se determina a partir de las obligaciones contenidas en el contrato y del derecho aplicable a éste; en cambio, la responsabilidad internacional exige comprobar la vulneración de una obligación asumida por el Estado en el tratado de inversión. En Kuntur Wasi, el Tribunal realizó ambos análisis separadamente. Así, determinó que el Perú había incumplido el Contrato de Concesión al resolverlo sin una razón de interés público debidamente fundada, y que también había infringido el Contrato de Garantía. Paralelamente, evaluó la conducta estatal conforme al TBI y encontró vulnerados el trato justo y equitativo y la prohibición de medidas injustificadas (CIADI, 2024)[6].
Esta separación se aprecia con mayor claridad al observar que el Tribunal no acogió todas las reclamaciones contractuales formuladas por Kuntur Wasi. Por ejemplo, concluyó que el Estado no había actuado con dolo o culpa inexcusable; rechazó determinados reclamos vinculados al adelanto, a la restitución de los terrenos, a una supuesta repudiación del contrato y a los daños a la imagen y reputación de la empresa. Esto impide interpretar el laudo como una afirmación general de que toda actuación peruana relacionada con la concesión fue ilícita. La responsabilidad fue delimitada según cada obligación concreta y de acuerdo con el régimen jurídico aplicable a cada pretensión (CIADI, 2024).
La misma cautela debe mantenerse respecto de la alegación de expropiación. Las demandantes formularon un reclamo por expropiación bajo el TBI, pero el Tribunal no declaró que el Perú hubiera expropiado la inversión. Una vez comprobada la vulneración del artículo 2(3), tanto por el incumplimiento del TJE como por la adopción de medidas injustificadas, consideró innecesario pronunciarse sobre los reclamos adicionales de expropiación, plena protección y seguridad y cláusula paraguas. Este detalle resulta esencial para caracterizar correctamente el precedente, la responsabilidad internacional del Perú en Kuntur Wasi se asentó fundamentalmente en el estándar de trato justo y equitativo y en la prohibición de medidas injustificadas, no en una declaración de expropiación.
5. EL LAUDO ARBITRAL
La decisión de agosto de 2023 resolvió las cuestiones centrales de jurisdicción y responsabilidad y dejó pendientes determinados aspectos relacionados con la cuantificación. El laudo de 9 de mayo de 2024 constituyó la etapa final del procedimiento e incorporó expresamente la decisión anterior. Por esa razón, no se trató de un nuevo examen de la responsabilidad del Perú, sino de la consolidación de las conclusiones ya alcanzadas y de la determinación definitiva de la reparación económica. El Tribunal debía precisar, entre otras cuestiones, la ganancia empresarial, la tasa de interés aplicable, el tratamiento tributario de ciertos componentes de la indemnización y el destinatario final del pago (CIADI, 2024).
5.1. Fundamentos del Tribunal
El laudo final reafirmó las dos vertientes de responsabilidad desarrolladas anteriormente. En materia contractual, mantuvo la conclusión de que el Perú había incumplido el Contrato de Concesión al terminarlo sin una razón de interés público debidamente fundada y había infringido también el Contrato de Garantía. En materia internacional, confirmó que la terminación de la concesión vulneró tanto la obligación positiva de asegurar trato justo y equitativo como la obligación de no adoptar medidas injustificadas contenidas en el artículo 2(3) del TBI. Sin embargo, el Tribunal volvió a dejar constancia de que no había demostrado dolo o culpa inexcusable y que varias de las demás pretensiones contractuales e internacionales no habían prosperado o no requerían pronunciamiento.
Este aspecto es importante para comprender el alcance del laudo. El Tribunal no partió de la premisa de que la concesionaria tuviera derecho a recibir todo aquello que esperaba obtener durante los cuarenta años del proyecto. La reparación debía guardar una relación causal con las violaciones que habían sido efectivamente comprobadas. De ahí que se excluyeran determinadas partidas reclamadas y que el análisis de quantum se concentrara en los costos reconocidos como inversión, una ganancia empresarial calculada conforme a la metodología establecida por el Tribunal y ciertos daños consecuenciales. También se rechazó, entre otros conceptos, un reclamo contingente de aproximadamente US$48,5 millones por lucro cesante de PyC y no se concedieron daños morales (CIADI, 2024).
Finalmente, el Tribunal adoptó una solución equilibrada en materia de costos procesales. Aunque las demandantes habían obtenido decisiones favorables en cuestiones relevantes, no habían prevalecido en la totalidad de sus pretensiones. El caso comprendió diez reclamos contractuales y cuatro reclamos derivados del tratado, varios de los cuales no prosperaron. Por esta razón, se dispuso que cada parte asumiera sus propios honorarios legales y gastos de expertos y que los costos administrativos del procedimiento arbitral fueran compartidos por partes iguales.
5.2. Cuantificación de los daños
Para cuantificar la reparación derivada de las violaciones del tratado, el Tribunal trabajó principalmente con un enfoque de costos, tomando como base aquellos desembolsos vinculados al proyecto que consideró suficientemente acreditados. El monto aceptado por gastos incurridos fue de US$42,5 millones. Sobre esa base se calculó una ganancia empresarial, pues el Tribunal entendió que limitar la reparación a la mera devolución nominal de los gastos no reflejaría por completo el valor económico asociado a la inversión realizada. Después de aplicar la metodología definida en la decisión anterior y considerar los cálculos presentados por los expertos, fijó la ganancia empresarial en US$10.066.793 (CIADI, 2024)
A estos conceptos se añadió el valor de la Garantía de Fiel Cumplimiento, ascendente a US$8.687.826, que el Tribunal trató como un daño consecuencial. De esta forma, antes de intereses y ajustes tributarios, los componentes reconocidos ascendían a US$61.254.619: US$42,5 millones por gastos incurridos, US$10.066.793 por ganancia empresarial y US$8.687.826 por la garantía. La construcción del quantum muestra que la cifra final no fue determinada de manera global o discrecional, sino mediante la individualización de partidas concretas y su posterior actualización.
El Tribunal también tuvo que resolver el tratamiento de los intereses y de la carga tributaria. Estableció que los intereses debían calcularse desde el 13 de julio de 2017, fecha identificada como la del incumplimiento, hasta el pago efectivo, utilizando la tasa activa promedio en dólares estadounidenses vigente en julio de cada año, calculada sobre el promedio de los doce meses anteriores y con capitalización anual. Aplicando ese criterio, la indemnización acumulada hasta el 28 de febrero de 2024 alcanzaba los US$80.847.255 antes del ajuste tributario. Asimismo, se dispuso un margen del 29,5 % respecto de la ganancia empresarial y de la garantía de fiel cumplimiento, incluidos los intereses correspondientes, para evitar que la tributación peruana disminuyera el monto que debía recibir Kuntur Wasi.
5.3. La indemnización de US$91,2 millones
La cifra de US$91.205.056 debe entenderse, por tanto, como el resultado final de varias operaciones y no como una sola partida indemnizatoria. Los US$42,5 millones correspondientes a gastos incurridos ascendieron, con intereses prelaudo, a US$56.093.865. La ganancia empresarial de US$10.066.793 alcanzó US$13.286.714 con intereses y recibió además un ajuste tributario de US$5.559.689. Finalmente, los US$8.687.826 correspondientes a la garantía de fiel cumplimiento ascendieron a US$11.466.676 con intereses y generaron un ajuste tributario de US$4.798.113. Así, el valor base de US$61.254.619 llegó a US$80.847.255 luego de incorporar los intereses y, posteriormente, a US$91.205.056 con los márgenes tributarios establecidos por el Tribunal (CIADI, 2024).
Esta precisión también explica por qué algunas bases de datos pueden mostrar cifras diferentes cuando se refieren al “monto otorgado”. Una cosa es el valor de los componentes principales del daño antes de intereses y ajustes, US$61,25 millones, y otra es el monto que el Tribunal finalmente ordenó pagar a Kuntur Wasi. El laudo establece expresamente que los US$91.205.056 incluían los intereses calculados hasta el 28 de febrero de 2024 y que, a partir de esa fecha, continuarían devengándose intereses hasta el pago efectivo, con capitalización anual.
Otro aspecto relevante fue la prevención de una doble reparación. Como existían conclusiones favorables tanto respecto de incumplimientos contractuales como de violaciones del TBI, las demandantes asumieron el compromiso de obtener el pago únicamente por los daños derivados de las violaciones del tratado. Asimismo, las partes acordaron que la totalidad de la indemnización sería pagada a Kuntur Wasi. Con ello, el Tribunal evitó que un mismo perjuicio pudiera ser compensado simultáneamente bajo dos fundamentos jurídicos distintos. La suma final de US$91.205.056 fue, en consecuencia, ordenada íntegramente a favor de Sociedad Aeroportuaria Kuntur Wasi S.A. (CIADI, 2024).
6. LA EJECUCIÓN INTERNACIONAL DEL LAUDO
La emisión del laudo no puso fin inmediatamente a las consecuencias jurídicas del caso. Al no producirse un pago inmediato, Kuntur Wasi acudió a tribunales extranjeros con el objeto de obtener su reconocimiento y posterior ejecución. Esta etapa permite apreciar una de las características centrales del sistema CIADI, aunque el laudo es internacional y vinculante, cuando el acreedor pretende hacerlo efectivo sobre el patrimonio de un Estado debe interactuar con los ordenamientos jurídicos nacionales. En el caso Kuntur Wasi, este proceso se manifestó especialmente en Canadá y Estados Unidos y plantea cuestiones relacionadas con el carácter obligatorio de los laudos CIADI, la incomparecencia procesal del Estado y los límites derivados de la inmunidad soberana.
6.1. El sistema de reconocimiento de los laudos CIADI
El régimen de reconocimiento de un laudo CIADI se encuentra principalmente en los artículos 53, 54 y 55 del Convenio CIADI. El artículo 53 establece que el laudo es obligatorio para las partes y que no puede ser objeto de apelación ni de otros recursos distintos de aquellos expresamente contemplados por el propio Convenio. El artículo 54, a su vez, obliga a cada Estado contratante a reconocer el laudo como vinculante y a ejecutar las obligaciones pecuniarias que contiene como si se tratara de una sentencia firme de sus propios tribunales. Para iniciar ese procedimiento, la parte interesada debe presentar ante la autoridad competente una copia del laudo certificada por el Secretario General del CIADI.
Esto diferencia sustancialmente a un laudo CIADI de otros laudos arbitrales extranjeros. En principio, el tribunal del Estado donde se solicita el reconocimiento no vuelve a examinar si el tribunal arbitral interpretó correctamente el contrato o si acertó al determinar la responsabilidad internacional. El sistema está diseñado precisamente para evitar una nueva revisión del fondo en cada jurisdicción en la que se solicite su reconocimiento. Las controversias sobre interpretación, revisión o anulación deben tramitarse mediante los mecanismos internos del propio Convenio CIADI. El papel del juez nacional se concentra, por tanto, en reconocer el carácter vinculante del laudo y permitir que sus obligaciones pecuniarias reciban el tratamiento de una sentencia firme (CIADI, s. f.).[7]
El procedimiento seguido en Ontario refleja esta lógica. El 15 de mayo de 2025, la Ontario Superior Court of Justice consideró que la legislación canadiense que implementaba el Convenio le imponía reconocer el laudo una vez presentada una copia debidamente certificada. La jueza Jane Dietrich destacó que el Perú había participado plenamente en el arbitraje CIADI y que no había presentado una solicitud de anulación dentro del plazo correspondiente. Por ello, sostuvo que la cuestión sometida a la Corte no consistía en volver a analizar el fondo de la controversia, sino simplemente en determinar si el laudo debía ser reconocido; la respuesta fue afirmativa (Ontario Superior Court of Justice, 2025)[8].
6.2. La rebeldía procesal del Estado peruano
La ejecución internacional adquirió una particular relevancia porque el Perú no compareció en los procedimientos promovidos por Kuntur Wasi en Canadá y Estados Unidos. En Canadá, la Ontario Superior Court dejó constancia de que el Estado había sido debidamente notificado y que, pese a ello, no presentó una notificación de comparecencia ni intervino en la audiencia. La ausencia del Perú no llevó a la Corte a reconsiderar el fondo del arbitraje; aplicando la legislación canadiense de implementación del Convenio CIADI, reconoció el laudo y ordenó el pago de US$91.205.056 más los intereses previstos en la decisión arbitral, además de CAD$18.215,40 por los costos del procedimiento canadiense.
Una situación similar se produjo en Estados Unidos. Kuntur Wasi presentó su acción ante la U.S. District Court for the District of Columbia el 8 de julio de 2024. De acuerdo con la decisión judicial, el Perú fue notificado siguiendo el mecanismo previsto para Estados extranjeros, pero no presentó respuesta ni compareció, por lo que se registró su default. Sin embargo, la rebeldía procesal de un Estado extranjero no supone que el demandante obtenga automáticamente una sentencia favorable. El artículo 1608(e) de la Foreign Sovereign Immunities Act exige que, incluso ante la ausencia del Estado, el reclamante demuestre satisfactoriamente su derecho a obtener la sentencia solicitada. La Corte verificó, entre otros elementos, la existencia y autenticidad del laudo CIADI y su competencia para conocer la solicitud antes de conceder el default judgment.
El 22 de diciembre de 2025, el juez Richard J. Leon terminó confirmando el laudo y dictando sentencia contra la República del Perú. La Corte subrayó que su función respecto de un laudo CIADI era excepcionalmente limitada, no le correspondía revisar nuevamente los méritos de la controversia, la interpretación sustantiva realizada por el Tribunal arbitral ni sustituir sus conclusiones sobre responsabilidad. Una vez satisfechos los requisitos de jurisdicción, notificación y autenticidad, correspondía reconocer la obligación pecuniaria establecida en el laudo.
6.3. Inmunidad soberana y ejecución
El reconocimiento de un laudo contra un Estado no significa, sin embargo, que todos sus bienes queden automáticamente disponibles para una ejecución forzada. Esta distinción está expresamente preservada por el propio Convenio CIADI. Mientras el artículo 54 establece la obligación de reconocer y ejecutar las obligaciones pecuniarias del laudo, su apartado tercero dispone que la ejecución se rige por la legislación vigente en el Estado donde se pretende realizar. A ello se suma el artículo 55, según el cual el Convenio no modifica las normas nacionales relativas a la inmunidad de ejecución de los Estados (CIADI, s. f).
De esta forma, deben distinguirse dos problemas jurídicos. El primero es si un tribunal nacional tiene competencia para reconocer una obligación contenida en un laudo contra un Estado; el segundo es si un determinado bien estatal puede ser objeto de medidas coercitivas para satisfacer esa obligación. El Convenio facilita considerablemente la primera cuestión, pero no elimina las reglas de inmunidad aplicables a la segunda. Como explica el informe de los Directores Ejecutivos del CIADI, el artículo 54 equipara el laudo a una sentencia firme nacional, pero no obliga a los Estados contratantes a ejecutar forzosamente un laudo en situaciones en las que sus propias reglas de inmunidad impedirían ejecutar una sentencia equivalente.
Esta separación también aparece en el procedimiento estadounidense. La Foreign Sovereign Immunities Act parte de la inmunidad jurisdiccional de los Estados extranjeros, pero contempla una excepción vinculada al arbitraje que permitió a la Corte del Distrito de Columbia asumir jurisdicción sobre la solicitud de Kuntur Wasi. Ello no equivale, sin embargo, a una declaración general de que cualquier activo peruano pudiera ser embargado. Una eventual ejecución sobre bienes concretos habría requerido considerar las normas específicas sobre inmunidad de ejecución y la naturaleza de los activos involucrados. Por eso, reconocer un laudo y ejecutar coercitivamente bienes soberanos son etapas jurídicamente distintas, una diferencia particularmente importante en el arbitraje de inversiones.
6.4. El pago del laudo por el Perú
La etapa de ejecución terminó adquiriendo un desenlace práctico a comienzos de 2026. El 7 de enero de 2026, el Ministerio de Transportes y Comunicaciones informó oficialmente que había gestionado el pago del laudo relacionado con la antigua concesión del Aeropuerto Internacional de Chinchero. Según el propio MTC, la decisión se produjo después de coordinaciones interinstitucionales con el Ministerio de Economía y Finanzas y otras entidades estatales, y tenía como finalidad cumplir la obligación internacional derivada del arbitraje y cerrar la contingencia jurídica asociada a la antigua concesión.
Las fuentes posteriores permiten precisar incluso la materialización del pago. Un informe de auditoría publicado a través de la Superintendencia del Mercado de Valores registra que Kuntur Wasi recibió US$91,2 millones el 14 de enero de 2026. Posteriormente, el 20 de enero, Corporación América Airports anunció públicamente que Kuntur Wasi, sociedad en la que mantiene una participación indirecta del 50 %, había recibido de la República del Perú US$91.205.056 en cumplimiento del laudo CIADI. Así, después de la decisión de responsabilidad de 2023, el laudo de 2024 y los procedimientos judiciales de reconocimiento desarrollados durante 2025, la obligación económica terminó siendo satisfecha en enero de 2026.
No sería correcto afirmar, sin evidencia adicional, que los procedimientos promovidos en Canadá y Estados Unidos fueron por sí solos la causa del pago peruano. Lo que sí puede afirmarse es que, cuando el Estado gestionó el cumplimiento del laudo, Kuntur Wasi ya había obtenido su reconocimiento en Ontario y una sentencia por defecto en Washington D. C. El recorrido del caso muestra así la dimensión práctica del sistema de protección de inversiones: una declaración internacional de responsabilidad puede proyectarse posteriormente sobre distintos ordenamientos nacionales hasta que la obligación sea satisfecha. El pago puso fin a la controversia económica concreta, pero las decisiones dictadas durante el proceso mantienen relevancia para estudiar los límites de la actuación estatal y el funcionamiento efectivo del sistema CIADI.
7. CONCLUSIONES
El caso Kuntur Wasi demuestra que la protección del interés público y el respeto de los compromisos asumidos por el Estado no son objetivos necesariamente incompatibles. El problema surge cuando el interés público es utilizado como fundamento de una decisión que afecta una relación contractual sin demostrar de manera suficiente que dicha medida era necesaria y razonable. En este sentido, la terminación unilateral no fue cuestionada por el simple hecho de provenir del Estado, pues el propio contrato contemplaba esta posibilidad de resolución. Sin embargo, esta facultad estaba condicionada a una justificación adecuada, de modo que el Tribunal concluyó que el Perú no logró demostrar que la terminación fuera necesaria para alcanzar el objetivo público invocado.
Así, la indemnización de más de US$91 millones y su posterior ejecución evidencian que el impacto de las decisiones estatales en el ámbito económico y jurídico puede trascender internacionalmente. Por ello, el caso Kuntur Wasi refleja que el interés público puede justificar la actuación del Estado, pero no convierte por sí solo cualquier decisión estatal en jurídicamente válida; su ejercicio debe mantenerse dentro de los límites de la razonabilidad, la debida justificación y el respeto de los compromisos previamente asumidos.
Editorial escrito por Phiorella Berrocal y Fiorella Huamaní
REFERENCIAS
[1] Infobae. (2024). Aeropuerto Chinchero: MTC y consorcio Natividad firmaron adenda para continuar con construcción. Aeropuerto Chinchero: MTC y consorció Natividad firmaron adenda para continuar con construcción – Infobae
[2] Centro Internacional de Arreglo de Diferencias Relativas a Inversiones. (2023). Sociedad Aeroportuaria Kuntur Wasi S.A. y Corporación América S.A. c. República del Perú (Caso CIADI N.º ARB/18/27): Decisión sobre jurisdicción, responsabilidad y determinados aspectos del quantum, con nuevas instrucciones sobre la cuantificación de daños. Banco Mundial.
[3] Perú21. (2025). Aeropuerto Chinchero: Contraloría presenta demanda millonaria contra exministros por resolver contrato.Aeropuerto Chinchero: Contraloría presenta demanda millonaria contra exministros por resolver contrato
[4] ProInversión (2014). Contrato de Concesión del nuevo Aeropuerto Internacional de Chinchero-Cusco. Contratodeconcesionaerochinchero.pdf
[5] Centro Internacional de Arreglo de Diferencias Relativas a Inversiones. (2023, 11 de agosto). Sociedad Aeroportuaria Kuntur Wasi S.A. y Corporación América S.A. c. República del Perú (Caso CIADI N.º ARB/18/27): Decisión sobre jurisdicción, responsabilidad y determinados aspectos del quantum, con nuevas instrucciones sobre la cuantificación de daños. Banco Mundial.
Decisión oficial del CIADI de 2023
[6] Centro Internacional de Arreglo de Diferencias Relativas a Inversiones. (2024, 9 de mayo). Sociedad Aeroportuaria Kuntur Wasi S.A. y Corporación América S.A. c. República del Perú (Caso CIADI N.º ARB/18/27): Laudo. Banco Mundial.
Laudo oficial del CIADI de 2024
[7] International Centre for Settlement of Investment Disputes. (s. f.). Chapter IV: Arbitration. https://icsid.worldbank.org/rules-regulations/convention/icsid-convention/chapter-four
[8] Ontario Superior Court of Justice. (2025, 15 de mayo). Sociedad Aeroportuaria Kuntur Wasi S.A. v. The Republic of Peru(Court File No. CV-24-00732478-00CL) [Judicial endorsement]. https://www.italaw.com/sites/default/files/case-html-files/italaw1826828_Judicial-Endorsement-of-the-Ontario-Superior-Court_2025-05-15.html